Avrupa’nın iklim politikası uzun süre karbon emisyonlarının azaltılması üzerinden okundu. Şimdi denklemin başka bir tarafı giderek daha görünür hale geliyor: İklim değişikliği gerçekleştiğinde faturayı kim ödeyecek?
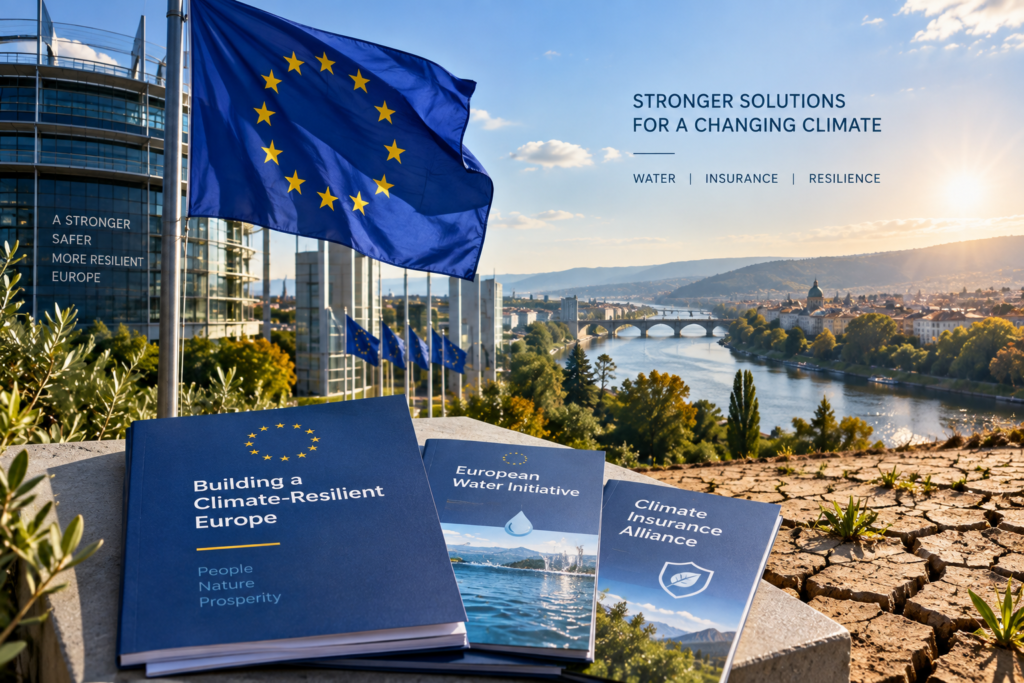
Avrupa Komisyonu Başkanı Ursula von der Leyen, 16 Eylül’de Avrupa Parlamentosu’nda yaptığı Birliğin Durumu konuşmasında bu soruya finansal ve fiziksel dayanıklılık üzerinden yanıt verecek iki yeni girişim açıkladı. Komisyon, afet risklerinin sigortalanmasındaki açığı azaltmak üzere bir Climate Insurance Alliance (İklim Sigortası İttifakı) kuracak. Bunun yanında su kıtlığı, altyapı kayıpları ve gıda güvenliği için yeni bir European Water Initiative (Avrupa Su Girişimi) hazırlanacak.
Avrupa’nın İklim Faturasında Büyük Boşluk
İklim Sigortası İttifakı’nın arkasındaki rakam, meselenin neden artık yalnızca sigorta sektörünün konusu olmadığını gösteriyor. Von der Leyen’e göre Avrupa’daki afet kayıplarının yalnızca yaklaşık yüzde 25’i özel sigorta tarafından karşılanıyor. Başka bir ifadeyle, oluşan ekonomik zararın büyük bölümü haneler, şirketler ve kamu bütçeleri üzerinde kalıyor. Komisyon da uzun süredir bu durumu “climate protection gap” olarak, yani iklim koruma açığı olarak tanımlıyor. Buradaki kritik nokta şu: İklim riski artık yalnızca gelecekte gerçekleşmesi beklenen bir risk değil. Sel, orman yangını, kuraklık, fırtına ve aşırı sıcak gibi olayların ekonomik etkisi büyüdükçe sigorta sistemi de aynı hızda yeniden tasarlanmak zorunda kalıyor. Komisyonun daha önce yürüttüğü İklim Dayanıklılığı Diyaloğu da çözümün yalnızca daha fazla sigorta poliçesi satmak olmadığını; risklerin azaltılması, riskin paylaşılması ve finansal risk transferinin birlikte ele alınması gerektiğini ortaya koymuştu. Yeni ittifakın ayrıntıları henüz açıklanmış değil. Ancak Komisyon sözcüsünün aktarılan çerçevesine göre yapı; sigortacılar, yatırımcılar, uzmanlar ve düzenleyicileri bir araya getirerek sigorta kullanımını artırmayı, risk azaltımını teşvik eden araçları geliştirmeyi ve sigorta sistemlerinin artan afet risklerine karşı yeterli hale gelmesini amaçlayacak.
Su Artık Çevre Değil, Ekonomi Meselesi
İkinci girişimin konusu ise su. Avrupa Komisyonu, yeni Su Girişimi ile su kıtlığına ve su yönetimindeki kayıplara daha fazla ağırlık vermeye hazırlanıyor. Von der Leyen’in verdiği çarpıcı rakama göre Avrupa’daki su borularında yaklaşık her dört litreden biri sızıntılar nedeniyle kaybediliyor. Bu kayıp yalnızca çevresel bir verimsizlik değil. Tarımın üretim kapasitesini, sanayinin maliyetlerini, enerji sistemlerinin işleyişini ve gıda tedarik zincirlerini doğrudan etkiliyor.
Üstelik bu girişim sıfırdan başlayan bir su politikasının parçası değil. AB, 2025’te Avrupa Su Dayanıklılığı Stratejisi’ni kabul etmişti. Strateji; su döngüsünün korunması, su verimliliğinin artırılması, su ekosistemlerinin iyileştirilmesi ve suyun ekonomik açıdan daha akıllı yönetilmesi üzerine kuruluyor. 2026’da ise Komisyon, su sektörünün dijitalleşmesi için akıllı sayaçlar, sensörler ve veri temelli yönetim sistemlerini de gündeme aldı. Dolayısıyla yeni girişim, mevcut politikanın yerine geçen bir stratejiden çok, su riskini ekonomi, tarım, enerji ve sigorta politikalarıyla daha sıkı bağlayan yeni bir aşama olarak okunmalı.
İklim Politikası Hasarı Önlemekten Faturayı Yönetmeye Geçiyor
Bu iki girişimin aynı konuşmada açıklanması tesadüfi görünmüyor. Çünkü iklim uyumunun yeni aşamasında iki soru birlikte soruluyor: Felaketi nasıl önleriz ve önleyemezsek oluşan zararı nasıl karşılarız? Avrupa Komisyonu aynı zamanda ekim ayında yeni bir iklim dayanıklılığı çerçevesi sunmayı planlıyor. Bu çerçevenin Avrupa'nın en kırılgan 100 bölgesini belirlemesi, risklerin hangi düzeyde yönetilmesi gerektiğini değerlendirmesi ve yerel yönetimlerden AB kurumlarına kadar daha bütünlüklü bir uyum yaklaşımı oluşturması bekleniyor. Bu tablo, Avrupa’nın iklim politikasında önemli bir değişime işaret ediyor: Uyum artık yalnızca setler, drenaj sistemleri, erken uyarı mekanizmaları ya da kuraklığa dayanıklı tarım teknolojileri meselesi değil. Sigorta şirketlerinin bilançoları, devlet bütçeleri, altyapı yatırımları ve özel sermayenin risk iştahı da iklim politikasının parçası haline geliyor.
Sigorta Şirketi Son Ödeyen Olmayacaksa Kim Olacak?
Buradaki asıl sınav ise sigorta kapsamını artırmanın kendisinden daha büyük. Çünkü iklim riski büyüdükçe bazı bölgelerde sigorta primleri yükseliyor, bazı risklerin sigortalanması zorlaşıyor. Riskin sürekli arttığı bir yerde yalnızca sigorta mekanizmasını büyütmek, sorunun maliyetini başka bir yere taşımaktan ibaret kalabilir. Bu nedenle Komisyonun kendi önceki çalışmalarında da risk azaltımı ile sigortanın birlikte ele alınması vurgulanıyor. Örneğin sel riski taşıyan bir bölgede yalnızca daha pahalı sigorta poliçeleri sunmak yerine taşkın altyapısına yatırım yapılması, kuraklık riski taşıyan tarım alanlarında su yönetiminin değiştirilmesi veya orman yangını riski yüksek bölgelerde önleyici tedbirlerin güçlendirilmesi, sigortalanabilir zararın kendisini azaltabilir. Bu nedenle yeni ittifakın başarısı, kaç yeni poliçenin üretildiğinden çok Avrupa'nın iklim riskini ne kadar azaltabildiği ve kalan riski nasıl paylaştırdığıyla ölçülecek.
Avrupa'nın bu hamlesi Türkiye açısından da dikkat çekici. Çünkü Türkiye'de de kuraklık, sel, orman yangınları, aşırı sıcaklar ve tarımsal üretimde iklim kaynaklı kayıplar giderek daha fazla ekonomik risk haline geliyor. Nitekim Türkiye'de tarımsal üretimde aynı sezon içinde don, kuraklık ve aşırı sıcak gibi farklı risklerin üst üste gelmesi, parametrik sigorta modellerinin tartışılmasına neden oluyor. Avrupa'nın attığı adım bu açıdan yalnızca bir sigorta politikası değil. İklim riskinin finansal sistemin içine nasıl yerleştirileceğine ilişkin daha büyük bir dönüşümün işareti. Çünkü iklim değiştikçe riskin kendisi de değişiyor. Ve artık mesele yalnızca “iklim krizini durdurabilir miyiz?” değil. Bir sonraki soru çok daha dünyevi: Sel geldiğinde, tarla kuruduğunda, fabrika su bulamadığında veya yangın bir kenti vurduğunda bunun ekonomik bedelini kim taşıyacak?