Avrupa Birliği'nin iklim politikası, sanayi ve dış ticaret arasındaki ilişkiyi yeniden tanımlıyor. 1 Ocak 2026 itibarıyla mali yükümlülük aşamasına geçen Sınırda Karbon Düzenleme Mekanizması, başlangıçta demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojen sektörlerini kapsıyordu. Ancak AB'nin yeni düzenleme yaklaşımı, karbon maliyetini bu temel girdileri kullanan aşağı yönlü sanayi ürünlerine de taşımayı hedefliyor.
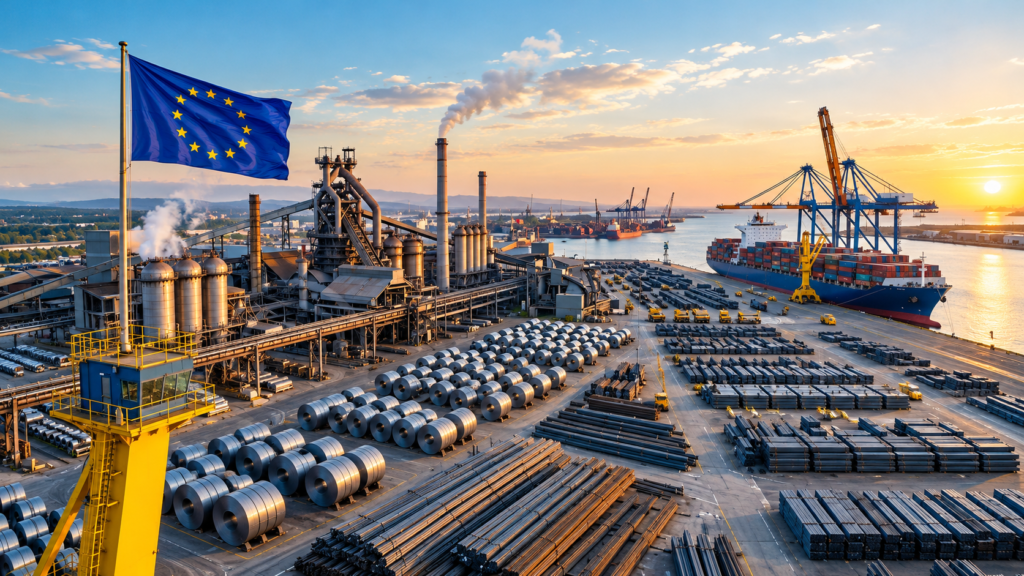
Avrupa Komisyonu'nun Aralık 2025'te sunduğu ilk genişleme teklifinde yaklaşık 180 yeni ürün bulunuyordu. Avrupa Parlamentosu ise 15 Eylül 2026'da kabul ettiği pozisyonla bu sayının 457'ye çıkarılmasını destekledi. Genel Kurulda 464 kabul, 50 ret ve 159 çekimser oyla kabul edilen değişiklikler, düzenlemenin kapsamını Komisyonun ilk önerisinin ötesine taşıdı. Ancak 457 ürünlük liste henüz kesinleşmiş bir mevzuat değil. Parlamento kendi pozisyonunu kabul etti; düzenlemenin nihai biçimi için Avrupa Parlamentosu ve AB Konseyi arasındaki kurumlar arası müzakerelerin tamamlanması gerekiyor.
Hedeflenen uygulama tarihi ise 1 Ocak 2028.
Makine, Bağlantı Elemanları ve Beyaz Eşya da Kapsamda
Yeni düzenlemenin en önemli özelliği, karbon maliyetini ürünlerin üretim zincirinde daha ileri aşamalara taşıması.
Kapsama alınması öngörülen ürünler arasında çelik ve alüminyum yoğun makine parçaları, metal bağlantı elemanları, cıvata, somun, vida, tel, yay, metal konstrüksiyon bileşenleri ve bazı ev eşyaları bulunuyor. Çamaşır makineleri gibi nihai tüketici ürünleri de genişleme tartışmasının parçası.
Avrupa Parlamentosunun yaklaşımında özellikle çelik ve alüminyumun yüksek oranda kullanıldığı sanayi ürünleri öne çıkıyor. Çünkü AB'ye göre yalnızca temel hammaddelerin karbon maliyetine tabi tutulması, üretimin değer zincirinin sonraki aşamalarında karbon kaçağı riskini ortadan kaldırmıyor.
Örneğin AB'de üretilen bir makine parçasının çelik girdisi karbon maliyetine tabi olurken aynı parçanın daha düşük çevresel standartlara sahip bir ülkede üretilip AB pazarına sunulması rekabet dengesini bozabiliyor. Yeni genişleme, bu farklılığı azaltmayı amaçlıyor.
Böylece karbon düzenlemesi yalnızca maden, metal ve temel malzeme üreticilerinin değil, bu girdileri kullanan makine, otomotiv yan sanayi, metal eşya ve dayanıklı tüketim malları üreticilerinin de gündemine giriyor.
Türkiye İçin 8 Milyar Avroluk İhracat Başlığı
Yeni kapsamın Türkiye açısından önemi, ihracat yapısının AB sanayisiyle güçlü entegrasyonundan kaynaklanıyor.
Ticaret Bakanlığının SKDM etki değerlendirmesinde Türkiye, kapsam genişlemesinden en fazla etkilenmesi beklenen ülkeler arasında Çin'in ardından ikinci sırada yer alıyor. Genişletilmesi öngörülen ürünler kapsamında Türkiye'nin AB'ye yıllık ihracatının yaklaşık 8 milyar avro düzeyinde olduğu tahmin ediliyor.
Bu rakam, düzenlemenin Türkiye'nin AB'ye yaptığı bütün ihracatının 8 milyar avroluk bölümünü doğrudan vergiye tabi tutacağı anlamına gelmiyor. Söz konusu tutar, genişletilen ürün gruplarıyla ilişkili ihracat hacmini ifade ediyor. Gerçek karbon maliyeti; ürünün kapsamda kalıp kalmamasına, üretim sırasında ortaya çıkan gömülü emisyonlara, doğrulanmış verilere ve ödenecek karbon fiyatına bağlı olacak.
Türkiye'nin mevcut SKDM kapsamındaki ticaret hacmi de riskin boyutunu gösteriyor. 2023-2025 raporlama döneminde Türkiye, AB'ye gönderilen mevcut SKDM ürünlerinin miktarı bakımından 18,34 milyon tonla ikinci büyük ihracatçı konumunda bulunuyor. Bu ürünlerin üretimiyle bağlantılı gömülü emisyon miktarı ise yaklaşık 42 milyon ton CO₂ eşdeğerinde.
Türkiye'nin AB'ye çimento ve alüminyum ihracatında ilk sırada, demir-çelikte dördüncü sırada bulunması, düzenlemenin mevcut sanayi ilişkileri üzerindeki etkisini daha da önemli hale getiriyor.
Büyük Şirketlerden Önce Tedarik Zinciri Etkilenecek
457 ürünlük genişleme, yalnızca AB'ye doğrudan ihracat yapan büyük üreticileri ilgilendirmiyor. Düzenlemenin etkisi, üretim zincirinin farklı halkalarına yayılabilir.
Bir otomotiv üreticisine metal parça sağlayan KOBİ, makine üreticisine bağlantı elemanı satan bir işletme veya beyaz eşya sektörüne alüminyum bileşen üreten bir tedarikçi, karbon verisi talebiyle karşılaşabilir.
Buradaki kritik değişiklik, emisyon hesabının yalnızca fabrikanın bacasından çıkan gazlarla sınırlı olmaması. Ürünün üretiminde kullanılan çelik ve alüminyumun gömülü emisyonları da hesaplamaya dahil edilecek. Dolayısıyla üreticilerin yalnızca kendi enerji tüketimlerini değil, kullandıkları girdilerin karbon yoğunluğunu da takip etmesi gerekecek. Bu durum tedarikçi seçiminden satın alma politikalarına, üretim teknolojilerinden sözleşmelere kadar uzanan yeni bir dönüşüm anlamına geliyor. Karbon verisini ölçemeyen veya doğrulatamayan işletmelerin düşük emisyonlu üretim yapan rakipleri karşısında dezavantaj yaşaması mümkün. Özellikle KOBİ'ler açısından ölçüm, raporlama ve doğrulama maliyetlerinin nasıl karşılanacağı önemli bir soru olarak duruyor.
AB'nin Yeni Hedefi: Karbon Kaçağını Değer Zincirinde Önlemek
SKDM'nin genişletilmesinin arkasında yalnızca ithal ürünlerden karbon maliyeti tahsil etmek bulunmuyor. AB, kendi sanayisinin Emisyon Ticaret Sistemi kapsamında üstlendiği karbon maliyetinin, ithal ürünler karşısında rekabet dezavantajına dönüşmesini önlemeye çalışıyor.
Mevcut sistemde Avrupa'da üretim yapan şirketler emisyonları için karbon maliyeti üstlenirken, AB dışındaki üreticilerin benzer bir maliyetle karşılaşmaması karbon kaçağı riskini doğurabiliyor. Yeni ürün gruplarının kapsama alınması, bu farkın tedarik zincirinin sonraki aşamalarında da oluşmasını engellemeyi amaçlıyor. Düzenleme aynı zamanda üreticileri daha düşük emisyonlu girdilere, enerji verimliliğine ve temiz üretim teknolojilerine yönlendirmeyi hedefliyor. Ancak karbon maliyetinin ticaret üzerindeki etkisi de tartışmanın bir parçası. Özellikle gelişmekte olan ülkelerdeki üreticiler için dönüşümün finansmanı, teknolojiye erişim ve ölçüm altyapısı eşit koşullarda gerçekleşmiyor. Karbon fiyatlandırmasının küresel ölçekte adil bir dönüşüm sağlayabilmesi için bu farklılıkların da hesaba katılması gerekiyor.
2028'e Kadar Zaman Var, Ancak Hazırlık için Çok Değil
Düzenlemenin hedeflenen başlangıç tarihi 1 Ocak 2028. 2026 ve 2027 yılları ise hukuki ve teknik altyapının oluşturulacağı dönem olarak öngörülüyor. Bu süre, şirketler açısından bir erteleme fırsatından çok hazırlık dönemi anlamına geliyor. Üreticilerin öncelikle hangi ürünlerinin yeni kapsamda yer alacağını belirlemesi, üretim süreçlerindeki emisyonları hesaplaması, tedarikçilerinden veri toplaması ve doğrulama sistemlerini kurması gerekecek. Türkiye açısından bir diğer önemli başlık da ulusal karbon fiyatlandırma sisteminin geliştirilmesi. Üretimde ortaya çıkan emisyonların Türkiye'de fiyatlandırılması ve ödenen karbon bedelinin AB tarafından tanınmasına yönelik mekanizmalar, ihracatçının karşılaşacağı mali yükü etkileyebilir. Ancak bunun için yalnızca bir karbon piyasasının kurulması yeterli değil; fiyatlandırma, izleme, raporlama ve doğrulama sistemlerinin AB standartlarıyla uyumlu olması gerekiyor.
Rekabet Artık Karbon Verisiyle Ölçülecek
AB'nin 457 ürünlük genişleme yaklaşımı, sanayide rekabet ölçütlerinin değiştiğini gösteriyor. Üretim kapasitesi, fiyat, kalite ve teslimat süresinin yanına artık ürünün karbon yoğunluğu da ekleniyor.
Türkiye'nin AB pazarındaki konumu, bu değişime ne kadar hızlı uyum sağlayacağıyla yakından ilişkili. Özellikle enerji yoğun sektörlerde yenilenebilir elektrik kullanımının artırılması, verimli üretim teknolojilerine yatırım yapılması, geri dönüştürülmüş hammadde kullanımının geliştirilmesi ve tedarik zincirinde emisyon verisinin izlenebilir hale getirilmesi belirleyici olacak. Ancak burada gözden kaçırılmaması gereken bir nokta var: Karbon düzenlemesine uyum, yalnızca ihracatçının yeni raporlama yükümlülüklerini yerine getirmesi değildir. Üretimin nasıl yapıldığını, hangi enerjiyle çalıştığını ve hangi girdileri kullandığını değiştirmeyi gerektiriyor.
AB'nin karbon duvarı genişlerken Türkiye sanayisi için asıl soru artık şu: 2028'e kadar yalnızca yeni kurallara uyum sağlayan bir ihracatçı mı olacağız, yoksa düşük karbonlu üretimi rekabet avantajına dönüştürebilecek miyiz?